Python-Backtesting: Handelssignale realistisch testen
Ein Python-Beispiel für ein regelbasiertes Backtesting mit Ausführung zum nächsten Eröffnungskurs, Handelskosten und Out-of-Sample-Test.
Python · Quant-Research · Risiko
Handelsideen systematisch prüfen, Backtests realistisch auswerten und Risiken nachvollziehbar berechnen.
Ein Python-Beispiel für ein regelbasiertes Backtesting mit Ausführung zum nächsten Eröffnungskurs, Handelskosten und Out-of-Sample-Test.
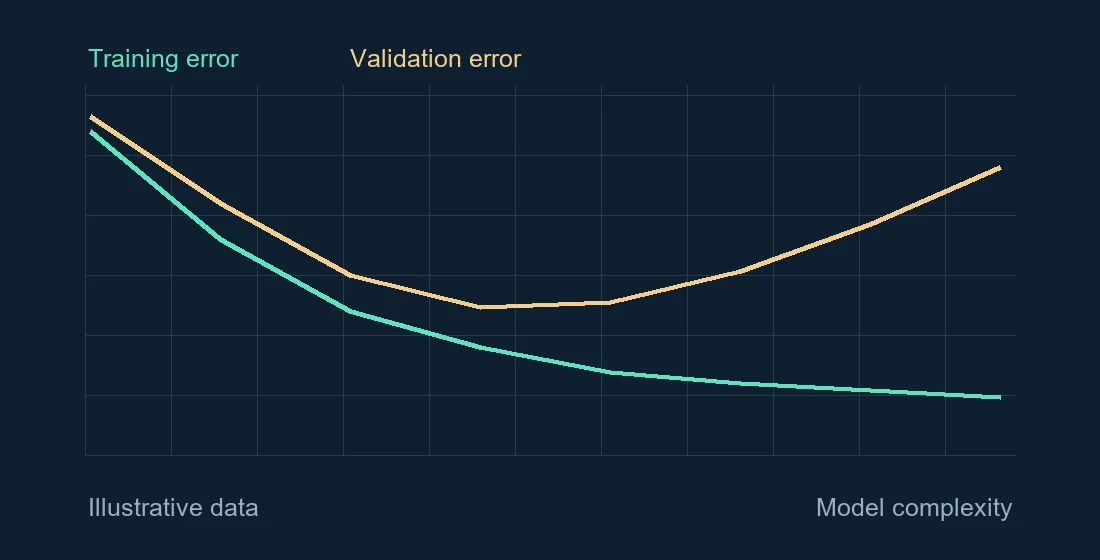
So erkennst du Overfitting im Backtest und prüfst Trading-Modelle mit zeitlich getrennten Trainings- und Testfenstern.
Berechne die Sharpe Ratio aus Überschussrenditen und erfahre, wann die Annualisierung sinnvoll ist und welche Risiken die Kennzahl übersieht.