Sharpe Ratio berechnen und richtig interpretieren
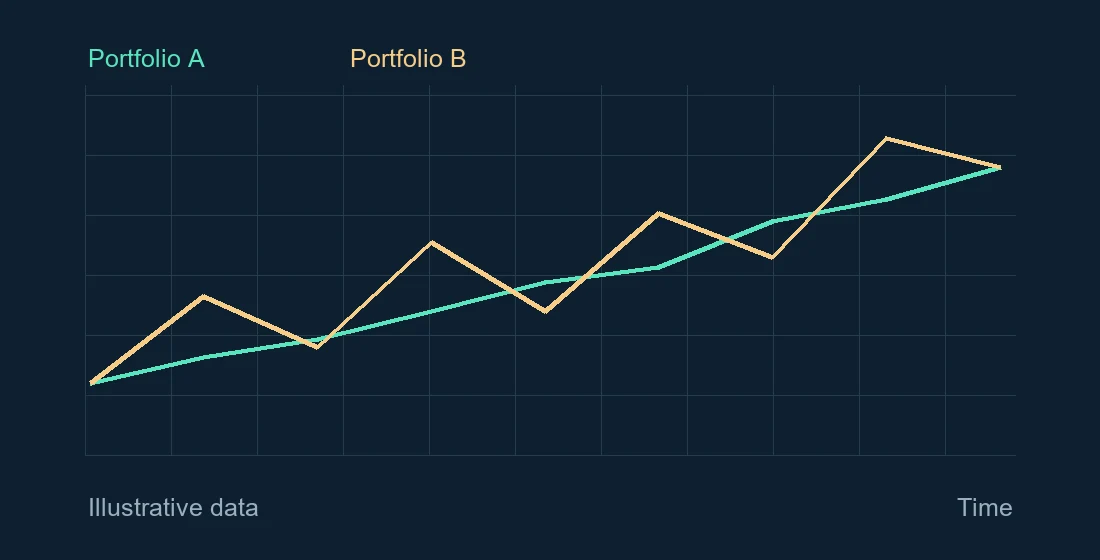
Formel und Beispiel
Die Sharpe Ratio teilt die mittlere periodische Überschussrendite durch deren Standardabweichung. Berechne die Überschussrenditen, indem du von jeder Strategie-Rendite den risikofreien Zinssatz für denselben Zeitraum abziehst.
Sharpe pro Periode = Mittelwert(Überschussrenditen) / Standardabweichung(Überschussrenditen)
Beispiel: Bei einer durchschnittlichen täglichen Überschussrendite von 0,04 % und einer Standardabweichung von 0,8 % beträgt der tägliche Quotient 0,05. Unter der Annahme unkorrelierter Renditen und 252 Handelstagen entspricht das annualisiert ungefähr 0,79.
Vergleichbare Eingaben verwenden
Vergleiche Strategien über denselben Zeitraum, mit derselben Renditefrequenz und einem passenden risikofreien Zinssatz. Verwende Renditen nach Handelskosten. Die Quadratwurzel-Skalierung kann bei Autokorrelation unzuverlässig sein. Bei einer Standardabweichung von null ist die Kennzahl nicht definiert.
Was die Kennzahl offenlässt
Die Sharpe Ratio erfasst Schwankungen in beide Richtungen. Prüfe zusätzlich maximalen Drawdown, Verlustserien, Extremrenditen und die Anzahl der Beobachtungen.